25 YEARS OF EXCELLENCE

Weather: -

Sunday Sep 13, 2026
09:58:40am
Weather: -
Sunday Sep 13, 2026
09:58:40am
1.20 லட்சம் ரூபாய் கடன் எடுங்கள் 2.6 லட்சம் ரூபாய்க்கு ஒரு மனை வாங்குங்கள் 3.14 லட்சம் ரூபாய்க்கு அதில் ஒரு வீட கட்டுங்கள் 4. அந்த சொத்தை 35 லட்சம் ரூபாய்க்கு விற்றுவிடுங்கள் 5.உங்கள் லாபம் = 15 லட்சம் ரூபாய் 6. இந்த செயல்முறையை மீண்டும் செய்யுங்கள்.
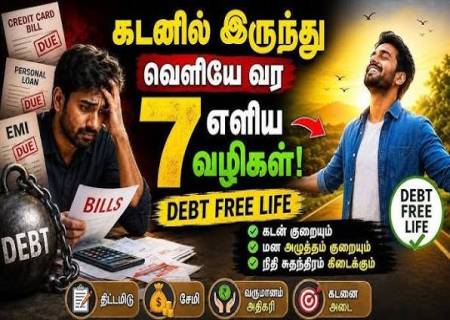
கடன் என்பது வருமானத்தை மட்டுமல்ல, மன அமைதியையும் பாதிக்கக்கூடியது. திட்டமிட்டு செயல்பட்டால் படிப்படியாக கடன் சுமையை குறைக்க முடியும்.முதலில் உங்களிடம் உள்ள அனைத்து கடன்களையும் பட்டியலிடுங்கள். ஒவ்வொரு கடனுக்கும் செலுத்தும் வட்டி எவ்வளவு என்பதை கணக்கிடுங்கள்.அதிக வட்டி கொண்ட கடனை முதலில் குறைக்க முயற்சி செய்யுங்கள்.கிரெடிட் கார்டில் குறைந்தபட்ச தொகையை மட்டும் செலுத்தும் பழக்கத்தை தவிர்க்கவும். முடிந்தால் முழுத் தொகையையும் செலுத்துங்கள்.புதிய கடன் எடுப்பதற்கு முன், “இது உண்மையில் அவசியமா?” என்று சிந்தியுங்கள்.எதிர்பாராத செலவுகளுக்காக அவசரகால நிதியை உருவாக்குங்கள்.ஒவ்வொரு மாதமும் முடிந்த அளவு கூடுதல் தொகையை கடனில் செலுத்துங்கள்.கடன் முடிந்த பிறகு அதற்காக செலுத்திய மாதத் தொகையை சேமிப்பாக மாற்றுங்கள்.சிறிய மாற்றங்கள் தொடர்ந்து நடந்தால், பெரிய கடன் சுமையிலிருந்தும் வெளியே வர முடியும்.

ஒரு முதலீட்டு உத்தியை எடுத்துக்காட்டாகப் பார்ப்போம்.₹30 லட்சத்தை FD-யில் முதலீடு செய்யுங்கள்.7% வட்டி கிடைக்கும் எனக் கருதுங்கள்.₹20 லட்சத்திற்கு Home Loan வாங்குங்கள்.அந்தக் கடன் மூலம் ஒரு வீட்டை வாங்கி வாடகைக்கு விடுங்கள்.FD-யிலிருந்து கிடைக்கும் வட்டி + வீட்டின் வாடகை வருமானம் ஆகியவற்றை EMI செலுத்த பயன்படுத்தலாம்.15 ஆண்டுகளுக்குப் பிறகு, திட்டமிட்டபடி அனைத்தும் நடந்தால்:FD முதிர்ச்சி அடையும்.Home Loan முடிவடையும்.வீடு முழுமையாக உங்கள் சொத்தாகும்.சொத்தின் மதிப்பு உயர்ந்திருக்க வாய்ப்புள்ளது.காலப்போக்கில் வாடகை வருமானமும் அதிகரிக்கலாம்.முக்கிய பாடம்: பிற முதலீடுகளிலிருந்து உருவாகும் வருமானத்தைப் பயன்படுத்தி கடன் செலவுகளை நிர்வகிப்பது ஒரு நிதி உத்தியாக இருக்கலாம். ஆனால் FD வட்டி, வீட்டு வாடகை, கடன் வட்டி, வரி, பராமரிப்பு செலவு மற்றும் சொத்து விலை உயர்வு ஆகிய அனைத்தையும் கணக்கில் எடுத்த பிறகே இத்தகைய முடிவை எடுக்க வேண்டும்.
சம்பளம் கிடைத்த உடனே சரியான திட்டமிடல் மேற்கொண்டால் நிதி நிலை வலுப்படும்.முதலில் சேமிப்புக்கான தொகையை தனியாக ஒதுக்குங்கள்.வீட்டு வாடகை, கடன் தவணை, மின்சாரம் உள்ளிட்ட அத்தியாவசிய செலவுகளுக்கு முன்னுரிமை கொடுங்கள்.மாதாந்திர பட்ஜெட்டை பின்பற்றுங்கள். தேவையற்ற செலவுகளைத் தவிருங்கள். அவசர கால நிதிக்காக ஒரு பகுதியை சேமியுங்கள். நிதி ஒழுக்கமே எதிர்கால பாதுகாப்பிற்கான முக்கிய முதலீடு.
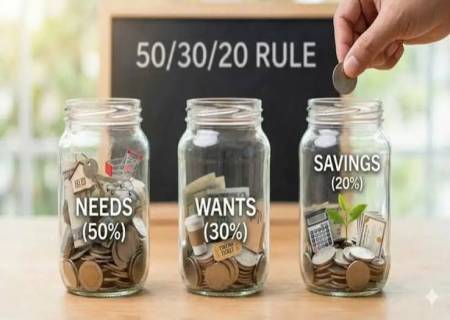
சம்பளம் கிடைத்தவுடன் குறைந்தது 20% தொகையை சேமியுங்கள்.சேமிப்புக்காக தனி வங்கிக் கணக்கு வைத்திருங்கள்.மாதாந்திர வரவு–செலவு பட்டியலை எழுதி கண்காணியுங்கள்.வாங்கும் முன் அது தேவையா அல்லது ஆசையா என்று யோசிக்கவும்.திடீர் வாங்குதலை தவிர்க்க 24 மணி நேரம் காத்திருக்கலாம்.தினமும் ₹100 சேமித்தால், ஆண்டிற்கு சுமார் ₹36,500 வரை சேமிக்க முடியும்.தேவையற்ற பொருட்களை தவணை (EMI) முறையில் வாங்குவதைத் தவிர்க்கவும்.போனஸ் அல்லது கூடுதல் வருமானத்தில் குறைந்தது 50% சேமியுங்கள்.3 முதல் 6 மாத செலவுகளுக்கான அவசர நிதியை உருவாக்குங்கள்.ஆன்லைன் ஷாப்பிங்கிற்கு வரம்பு நிர்ணயித்து, சலுகைக்காக தேவையற்ற பொருட்களை வாங்காதீர்கள்.மாத இறுதியில் மீதமுள்ள தொகையையும் சேமிப்பில் சேருங்கள்.சிறிய தொகையிலிருந்து தொடங்கும் சேமிப்பே எதிர்காலத்தில் பெரிய சொத்தாக மாறும்.

போஸ்ட் ஆபிஸ் டைம் டெபாசிட் திட்டம்: ₹2 லட்சம் முதலீட்டுக்கு ₹90 ஆயிரம் வரை வட்டிபோஸ்ட் ஆபிஸ் டைம் டெபாசிட் திட்டத்தில் 5 ஆண்டுகளுக்கு 7.5% வட்டி வழங்கப்படுகிறது. இதில் ₹2 லட்சம் முதலீடு செய்தால் காலாவதிக்கு பிறகு சுமார் ₹2.89 லட்சம் கிடைக்கும்; அதாவது வட்டியாக மட்டும் சுமார் ₹89,990 பெறலாம். மேலும் 80C பிரிவின் கீழ் வரிச்சலுகையும் கிடைக்கும்.

சேமிக்கும் பழக்கம் வீட்டிற்கும் நாட்டிற்கும் நல்லது, இப்படி சேர்த்து வைத்தால் வருடக் கடைசியில் வருட முடிவில் ரூ.70,000/- (ஏழுபதாயிரம்) வரை சுலபமாக சேர்க்கலாம். DECEMBER மாத சேமிப்பு அட்டவணை.

சேமிக்கும் பழக்கம் வீட்டிற்கும் நாட்டிற்கும் நல்லது, இப்படி சேர்த்து வைத்தால் வருடக் கடைசியில் வருட முடிவில் ரூ.70,000/- (ஏழுபதாயிரம்) வரை சுலபமாக சேர்க்கலாம். NOVEMBER மாத சேமிப்பு அட்டவணை.

சேமிக்கும் பழக்கம் வீட்டிற்கும் நாட்டிற்கும் நல்லது, இப்படி சேர்த்து வைத்தால் வருடக் கடைசியில் வருட முடிவில் ரூ.70,000/- (ஏழுபதாயிரம்) வரை சுலபமாக சேர்க்கலாம். OCTOBER மாத சேமிப்பு அட்டவணை.

சேமிக்கும் பழக்கம் வீட்டிற்கும் நாட்டிற்கும் நல்லது, இப்படி சேர்த்து வைத்தால் வருடக் கடைசியில் வருட முடிவில் ரூ.70,000/- (ஏழுபதாயிரம்) வரை சுலபமாக சேர்க்கலாம். செப்டம்பர் மாத சேமிப்பு அட்டவணை.